Tata Cara Penyusunan APBDes Tahun 2027 Lengkap sampai dengan Penetapannya
Penyusunan Anggaran Pendapatan dan Belanja Desa (APBDes) Tahun Anggaran 2027 merupakan tahapan penting dalam penyelenggaraan pemerintahan desa.
APBDes menjadi dasar pelaksanaan program pembangunan, pembinaan kemasyarakatan, pemberdayaan masyarakat, serta penyelenggaraan pemerintahan desa selama satu tahun anggaran.
Proses penyusunan APBDes tidak hanya berkaitan dengan perhitungan pendapatan dan belanja, tetapi juga harus didasarkan pada perencanaan pembangunan desa, hasil musyawarah desa, Rencana Kerja Pemerintah Desa (RKP Desa) Tahun 2027, kemampuan keuangan desa, serta ketentuan peraturan perundang-undangan yang berlaku.
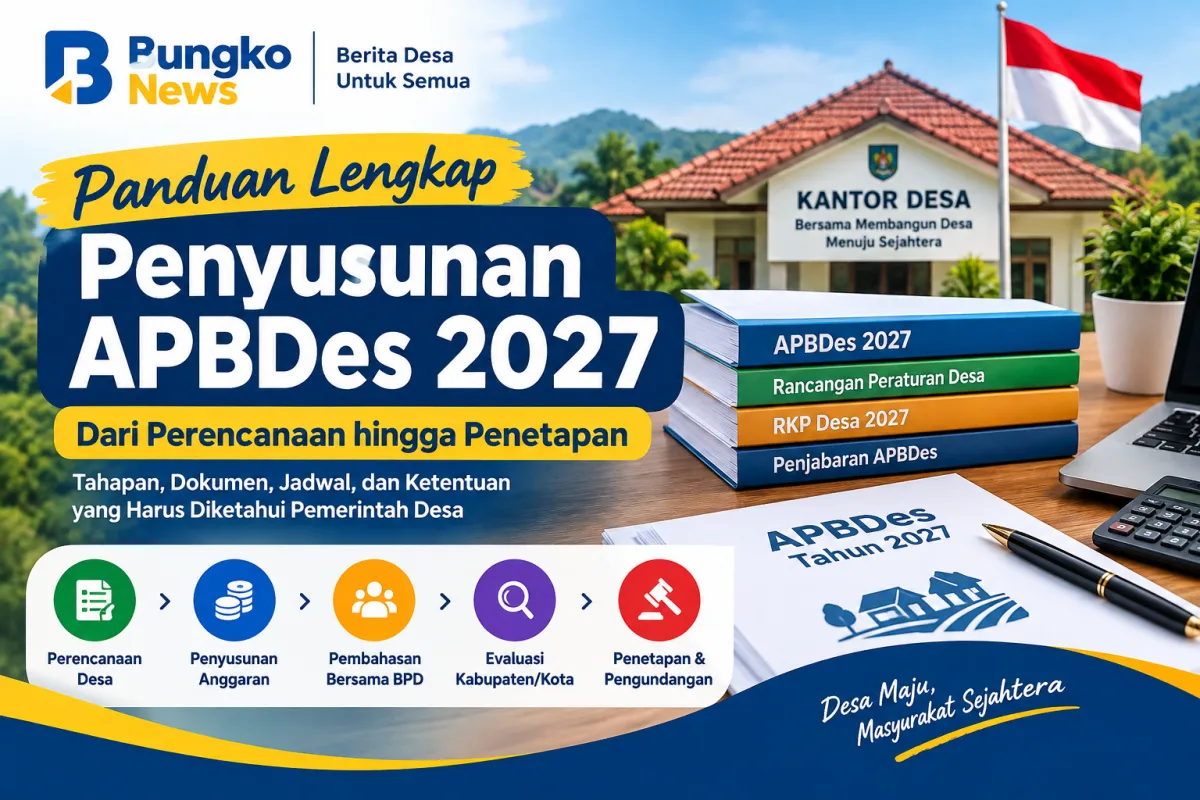
Artikel ini membahas tahapan penyusunan APBDes Tahun 2027, mulai dari persiapan perencanaan, penyusunan rancangan peraturan desa, evaluasi oleh pemerintah kabupaten/kota, hingga penetapan dan pengundangan APBDes.
1. Dasar hukum penyusunan APBDes Tahun 2027
Pemerintah desa perlu memperhatikan beberapa peraturan sebagai pedoman dalam penyusunan APBDes Tahun Anggaran 2027, antara lain:
-
Undang-Undang Nomor 6 Tahun 2014 tentang Desa, sebagaimana telah diubah, termasuk dengan Undang-Undang Nomor 3 Tahun 2024.
-
Peraturan Pemerintah Nomor 43 Tahun 2014 tentang Peraturan Pelaksanaan Undang-Undang Desa, beserta perubahannya.
-
Peraturan Menteri Dalam Negeri Nomor 114 Tahun 2014 tentang Pedoman Pembangunan Desa.
-
Peraturan Menteri Dalam Negeri Nomor 20 Tahun 2018 tentang Pengelolaan Keuangan Desa.
-
Peraturan Menteri Dalam Negeri Nomor 111 Tahun 2014 tentang Pedoman Teknis Peraturan di Desa.
-
Peraturan Menteri Desa dan Pembangunan Daerah Tertinggal mengenai fokus penggunaan Dana Desa Tahun Anggaran 2027, setelah diterbitkan dan berlaku.
-
Peraturan Menteri Keuangan mengenai pengalokasian, penyaluran, penggunaan, dan pengelolaan Dana Desa Tahun Anggaran 2027, sesuai ketentuan yang berlaku.
-
Peraturan Bupati/Wali Kota mengenai pedoman penyusunan APBDes Tahun Anggaran 2027.
-
Peraturan daerah, peraturan kepala daerah, serta ketentuan lain yang mengatur Alokasi Dana Desa (ADD), bagi hasil pajak dan retribusi daerah, standar harga, pengadaan barang/jasa di desa, serta kewenangan desa.
Catatan penting:
Ketentuan teknis Dana Desa dan pedoman penyusunan APBDes untuk tahun 2027 harus diperiksa kembali ketika peraturan tahun anggaran tersebut telah diterbitkan.
Jangan langsung menggunakan ketentuan prioritas Dana Desa tahun 2026 sebagai dasar final untuk anggaran 2027.
2. Tahap pertama: Menyiapkan perencanaan pembangunan desa
Penyusunan APBDes Tahun 2027 harus dimulai dari dokumen perencanaan pembangunan desa, bukan langsung memasukkan kegiatan ke dalam aplikasi keuangan desa.
Dokumen utama yang menjadi dasar adalah:
-
RPJM Desa yang masih berlaku.
-
RKP Desa Tahun 2027 yang telah ditetapkan menjadi Peraturan Desa.
-
Daftar kewenangan desa berdasarkan hak asal-usul dan kewenangan lokal berskala desa.
-
Hasil musyawarah desa dan musyawarah perencanaan pembangunan desa.
-
Kebijakan pemerintah pusat dan pemerintah daerah yang berkaitan dengan pembangunan desa.
-
Data kebutuhan masyarakat, hasil evaluasi kegiatan tahun sebelumnya, dan kemampuan keuangan desa.
Pemerintah desa perlu memastikan bahwa setiap kegiatan yang akan dibiayai APBDes 2027 mempunyai dasar perencanaan yang jelas.
Kegiatan yang belum tercantum dalam RKP Desa tidak seharusnya langsung dimasukkan ke dalam APBDes tanpa mekanisme perubahan perencanaan yang sah.
Apa yang harus dilakukan pemerintah desa?
Sekretaris Desa bersama perangkat desa dan pelaksana kegiatan melakukan pemeriksaan terhadap RKP Desa 2027, kemudian mengelompokkan kegiatan berdasarkan bidang, subbidang, kegiatan, lokasi, volume, sasaran penerima manfaat, serta kebutuhan anggarannya.
Contohnya, apabila RKP Desa 2027 memuat pembangunan drainase, rehabilitasi jalan desa, pelayanan Posyandu, penanganan stunting, atau penguatan ekonomi masyarakat, setiap kegiatan tersebut harus mempunyai rincian kebutuhan dan perhitungan anggaran yang dapat dipertanggungjawabkan.
3. Tahap kedua: Mengidentifikasi seluruh sumber pendapatan desa
Setelah perencanaan kegiatan disiapkan, pemerintah desa menghitung seluruh perkiraan pendapatan yang akan diterima pada tahun 2027.
Pendapatan desa pada umumnya terdiri atas tiga kelompok utama.
A. Pendapatan Asli Desa (PADes)
Pendapatan ini dapat berasal dari hasil usaha desa, hasil aset desa, swadaya, partisipasi dan gotong royong masyarakat, serta pendapatan asli desa lainnya yang sah.
Contohnya adalah hasil pengelolaan aset desa atau pendapatan usaha BUMDes yang memang menjadi hak desa sesuai ketentuan.
B. Pendapatan transfer
Pendapatan transfer dapat mencakup:
-
Dana Desa (DD).
-
Alokasi Dana Desa (ADD).
-
Bagian dari hasil pajak daerah dan retribusi daerah kabupaten/kota.
-
Bantuan keuangan dari APBD provinsi.
-
Bantuan keuangan dari APBD kabupaten/kota.
-
Pendapatan transfer lain yang sah sesuai ketentuan.
C. Pendapatan lain-lain
Kelompok ini meliputi penerimaan lain yang diperbolehkan oleh peraturan perundang-undangan, termasuk hibah atau sumbangan pihak ketiga yang tidak mengikat sesuai ketentuan.
Prinsip menghitung pendapatan APBDes 2027
Pemerintah desa harus menggunakan dasar perhitungan yang dapat dipertanggungjawabkan, seperti surat resmi alokasi, keputusan kepala daerah, ketentuan penganggaran yang berlaku, realisasi tahun sebelumnya, dan proyeksi yang rasional.
Apabila pagu Dana Desa atau ADD Tahun 2027 belum ditetapkan secara resmi, pemerintah desa perlu mengikuti mekanisme penyusunan anggaran yang diarahkan oleh pemerintah kabupaten/kota.
Angka perkiraan tidak boleh diperlakukan seolah-olah sudah menjadi pagu definitif.
4. Tahap ketiga: Menyusun rencana belanja desa
Setelah sumber pendapatan diketahui, pemerintah desa menyusun rencana belanja berdasarkan RKP Desa Tahun 2027 dan kebutuhan pelayanan masyarakat.
Menurut struktur pengelolaan keuangan desa, belanja desa dikelompokkan ke dalam lima bidang utama.
-
Bidang penyelenggaraan pemerintahan desa, misalnya penghasilan tetap dan tunjangan sesuai ketentuan, operasional pemerintah desa, administrasi kependudukan, dan tata kelola pemerintahan.
-
Bidang pelaksanaan pembangunan desa, misalnya pembangunan jalan, drainase, sarana air bersih, fasilitas kesehatan desa, dan infrastruktur lainnya sesuai kewenangan desa.
-
Bidang pembinaan kemasyarakatan, misalnya pembinaan lembaga kemasyarakatan, kegiatan ketertiban, kebudayaan, kepemudaan, dan kegiatan sosial sesuai kewenangan desa.
-
Bidang pemberdayaan masyarakat, misalnya pelatihan, pengembangan usaha masyarakat, penguatan kapasitas kelompok, dan kegiatan ekonomi produktif.
-
Bidang penanggulangan bencana, keadaan darurat, dan mendesak desa, sesuai kondisi dan kriteria yang ditetapkan dalam peraturan.
Cara menghitung kebutuhan anggaran
Setiap kegiatan harus dilengkapi dengan perhitungan volume, harga satuan, dan total biaya.
Contohnya, jika RKP Desa memuat pembangunan drainase sepanjang 100 meter, pemerintah desa perlu menyiapkan perhitungan teknis, spesifikasi pekerjaan, kebutuhan material, upah tenaga kerja, dan biaya lain yang diperbolehkan.
Penyusunan anggaran harus menggunakan standar harga dan ketentuan pengadaan barang/jasa yang berlaku di daerah.
Hindari memasukkan kegiatan tanpa rincian perhitungan yang memadai karena dapat menimbulkan koreksi ketika dilakukan evaluasi APBDes atau pemeriksaan oleh aparat pengawasan.
5. Tahap keempat: Menyusun rencana pembiayaan desa
Selain pendapatan dan belanja, APBDes juga memuat pembiayaan desa.
Pembiayaan berbeda dengan pendapatan karena berkaitan dengan penerimaan yang perlu dibayar kembali atau pengeluaran yang akan diterima kembali, serta transaksi pembiayaan lain sesuai ketentuan.
Pembiayaan desa terdiri atas:
A. Penerimaan pembiayaan, yang dapat berupa SiLPA (Sisa Lebih Perhitungan Anggaran) tahun sebelumnya, pencairan dana cadangan, atau hasil penjualan kekayaan desa yang dipisahkan sesuai ketentuan.
B. Pengeluaran pembiayaan, yang dapat berupa pembentukan dana cadangan atau penyertaan modal desa sesuai ketentuan peraturan perundang-undangan.
Apabila pemerintah desa merencanakan penyertaan modal kepada BUMDes, rencana tersebut harus memiliki dasar hukum, analisis kelayakan, tujuan yang jelas, serta dokumen pendukung.
Penyertaan modal tidak boleh sekadar dicantumkan sebagai angka dalam APBDes tanpa perencanaan dan prosedur yang sah.
Pada tahap ini, pemerintah desa juga perlu memastikan keseimbangan anggaran.
Secara umum, keseimbangan tersebut dihitung sebagai berikut:
Pendapatan Desa + Penerimaan Pembiayaan = Belanja Desa + Pengeluaran Pembiayaan.
Perhitungan ini membantu memastikan bahwa rancangan APBDes tidak memiliki selisih yang tidak dapat dijelaskan.
6. Tahap kelima: Menyusun Rancangan APBDes 2027
Setelah data pendapatan, belanja, dan pembiayaan tersedia, Sekretaris Desa mengoordinasikan penyusunan Rancangan APBDes Tahun Anggaran 2027 berdasarkan RKP Desa tahun berkenaan dan pedoman penyusunan APBDes yang ditetapkan oleh bupati/wali kota.
Ketentuan ini diatur dalam Pasal 31 Permendagri Nomor 20 Tahun 2018.
Rancangan APBDes disusun melalui aplikasi keuangan desa yang berlaku atau sistem yang ditetapkan pemerintah, dengan memastikan bahwa data dan kode rekening sesuai ketentuan.
Dokumen yang perlu dipersiapkan meliputi:
-
Rancangan Peraturan Desa tentang APBDes Tahun Anggaran 2027.
-
Rancangan Peraturan Kepala Desa tentang Penjabaran APBDes Tahun Anggaran 2027.
-
Rincian pendapatan desa berdasarkan sumbernya.
-
Rincian belanja menurut bidang, subbidang, kegiatan, dan jenis belanja.
-
Rincian pembiayaan desa.
-
Rencana anggaran biaya atau dokumen perhitungan kegiatan sesuai kebutuhan.
-
Data pendukung pagu pendapatan dan dokumen perencanaan.
-
Dokumen teknis lain yang diwajibkan oleh pemerintah kabupaten/kota.
Rancangan tersebut kemudian diperiksa oleh Sekretaris Desa bersama perangkat desa terkait.
Pemeriksaan dilakukan untuk memastikan kesesuaian dengan RKP Desa, standar harga, kewenangan desa, sumber pendanaan, dan kebijakan pemerintah daerah.
7. Tahap keenam: Pembahasan Rancangan APBDes bersama BPD
Rancangan APBDes yang telah disusun Kepala Desa bersama perangkat desa dibahas bersama Badan Permusyawaratan Desa (BPD).
Pembahasan ini bukan hanya untuk menyepakati jumlah anggaran, tetapi juga memastikan bahwa program yang diusulkan sesuai kebutuhan masyarakat, prioritas pembangunan, kemampuan keuangan desa, dan ketentuan yang berlaku.
Dalam pembahasan tersebut, hal-hal yang perlu diperiksa antara lain:
-
Kesesuaian kegiatan dengan RKP Desa Tahun 2027.
-
Kewajaran volume dan harga satuan kegiatan.
-
Kesesuaian pendapatan dengan dasar alokasi yang tersedia.
-
Kesesuaian belanja dengan sumber pendanaan.
-
Kebutuhan masyarakat dan pemerataan manfaat pembangunan.
-
Kepatuhan terhadap ketentuan penggunaan Dana Desa dan sumber pendapatan lainnya.
-
Kelengkapan dokumen pendukung kegiatan.
Hasil pembahasan dituangkan dalam berita acara musyawarah atau dokumen kesepakatan sesuai ketentuan yang berlaku.
Berdasarkan Pasal 32 Permendagri Nomor 20 Tahun 2018, rancangan Peraturan Desa tentang APBDes disepakati bersama oleh Kepala Desa dan BPD paling lambat bulan Oktober tahun berjalan.
Dengan demikian, untuk APBDes 2027, pemerintah desa perlu menargetkan kesepakatan paling lambat Oktober 2026, dengan tetap mengikuti ketentuan terbaru dan jadwal pemerintah daerah.
Apabila terdapat perbedaan pendapat, pemerintah desa dan BPD perlu menyelesaikannya melalui pembahasan sesuai prosedur.
Kesepakatan tidak boleh dilakukan hanya secara administratif tanpa pembahasan yang semestinya.
8. Tahap ketujuh: Menyusun Rancangan Peraturan Kepala Desa tentang Penjabaran APBDes
Setelah Rancangan Peraturan Desa tentang APBDes disepakati bersama Kepala Desa dan BPD, Kepala Desa menyiapkan Rancangan Peraturan Kepala Desa tentang Penjabaran APBDes.
Sekretaris Desa mengoordinasikan penyusunannya sebagaimana diatur dalam Pasal 33 Permendagri Nomor 20 Tahun 2018.
Peraturan Kepala Desa tentang Penjabaran APBDes memuat rincian anggaran secara lebih terperinci sebagai pedoman pelaksanaan APBDes.
Dokumen ini harus konsisten dengan Rancangan Peraturan Desa tentang APBDes yang telah disepakati.
Pemerintah desa harus memastikan bahwa jumlah pendapatan, belanja, dan pembiayaan dalam kedua dokumen tersebut sesuai.
Jangan sampai terdapat perbedaan nominal, kegiatan, atau kode rekening antara APBDes dan penjabaran APBDes.
9. Tahap kedelapan: Menyampaikan rancangan APBDes kepada bupati/wali kota melalui camat
Setelah disepakati bersama BPD, rancangan Peraturan Desa tentang APBDes disampaikan oleh Kepala Desa kepada bupati/wali kota melalui camat untuk dievaluasi.
Berdasarkan Pasal 34 Permendagri Nomor 20 Tahun 2018, penyampaian dilakukan paling lambat 3 hari sejak rancangan disepakati.
Dokumen yang sekurang-kurangnya perlu disiapkan meliputi:
-
Surat pengantar Kepala Desa.
-
Rancangan Peraturan Desa tentang APBDes Tahun Anggaran 2027.
-
Rancangan Peraturan Kepala Desa tentang Penjabaran APBDes Tahun Anggaran 2027.
-
Peraturan Desa tentang RKP Desa Tahun 2027.
-
Peraturan Desa mengenai kewenangan berdasarkan hak asal-usul dan kewenangan lokal berskala desa.
-
Peraturan Desa tentang pembentukan dana cadangan, apabila ada.
-
Peraturan Desa tentang penyertaan modal desa, apabila ada.
-
Berita acara hasil musyawarah BPD atau dokumen kesepakatan bersama.
-
Dokumen pendukung lainnya sesuai ketentuan pemerintah kabupaten/kota.
Untuk pemerintah desa, penyampaian dokumen harus mengikuti mekanisme evaluasi yang ditetapkan Pemerintah Daerah, termasuk ketentuan mengenai kelengkapan berkas, jumlah rangkap, format dokumen, dan tata cara penyampaian melalui kecamatan.
10. Tahap kesembilan: Evaluasi rancangan APBDes oleh pemerintah kabupaten/kota
Evaluasi dilakukan untuk memastikan bahwa rancangan APBDes sesuai dengan peraturan perundang-undangan, kebijakan pemerintah daerah, dokumen perencanaan desa, serta prinsip pengelolaan keuangan desa.
Evaluasi dapat mencakup beberapa aspek berikut:
Aspek administrasi: memeriksa kelengkapan dokumen, berita acara, lampiran, dan konsistensi informasi.
Aspek legalitas: memastikan kegiatan memiliki dasar hukum dan berada dalam kewenangan desa.
Aspek kebijakan: menilai kesesuaian dengan RPJM Desa, RKP Desa, kebijakan pemerintah daerah, serta ketentuan penggunaan sumber pendanaan.
Aspek anggaran: memeriksa kewajaran pendapatan, belanja, pembiayaan, standar harga, dan keseimbangan anggaran.
Hasil evaluasi dituangkan dalam keputusan bupati/wali kota atau pejabat yang berwenang sesuai ketentuan.
Berdasarkan Pasal 35 Permendagri Nomor 20 Tahun 2018, hasil evaluasi disampaikan paling lama 20 hari kerja sejak rancangan diterima.
Apabila diperlukan, Kepala Desa dan perangkat desa terkait dapat dipanggil untuk memberikan penjelasan atau melengkapi dokumen.
Apa yang dilakukan jika terdapat koreksi evaluasi?
Pemerintah desa harus menindaklanjuti catatan evaluasi sesuai prosedur, misalnya dengan memperbaiki:
-
Rincian kegiatan yang tidak sesuai dengan RKP Desa.
-
Harga satuan yang tidak sesuai standar.
-
Penganggaran yang tidak sesuai dengan sumber pendanaan.
-
Kegiatan di luar kewenangan desa.
-
Ketidaksesuaian antara rancangan APBDes dan penjabaran APBDes.
-
Kekurangan dokumen pendukung atau kesalahan administrasi.
Koreksi harus dilakukan secara terukur dan didokumentasikan.
Apabila evaluasi mengharuskan penyempurnaan rancangan, pemerintah desa harus mengikuti batas waktu dan prosedur yang berlaku, bukan langsung menetapkan dokumen yang masih bermasalah.
11. Tahap kesepuluh: Penyempurnaan rancangan berdasarkan hasil evaluasi
Setelah menerima hasil evaluasi, pemerintah desa mempelajari seluruh catatan dan rekomendasi yang diberikan oleh pemerintah kabupaten/kota.
Jika terdapat koreksi, Kepala Desa bersama BPD melakukan penyempurnaan sesuai mekanisme dan batas waktu yang ditentukan dalam Permendagri Nomor 20 Tahun 2018 dan ketentuan daerah.
Tahapan yang perlu dilakukan adalah:
-
Mencatat seluruh hasil evaluasi yang perlu ditindaklanjuti.
-
Mengadakan pembahasan internal pemerintah desa bersama pihak terkait.
-
Memperbaiki rancangan APBDes dan dokumen penjabaran sesuai hasil evaluasi.
-
Melakukan pembahasan bersama BPD apabila perubahan yang diperlukan menyangkut materi kesepakatan.
-
Menyampaikan kembali hasil penyempurnaan kepada pihak yang berwenang sesuai prosedur.
-
Menyimpan dokumen hasil evaluasi, catatan perbaikan, dan dokumen akhir sebagai arsip pemerintah desa.
Pemerintah desa tidak boleh mengabaikan hasil evaluasi.
Apabila hasil evaluasi tidak ditindaklanjuti sesuai ketentuan, terdapat konsekuensi administratif dan hukum sesuai peraturan yang berlaku.
12. Tahap kesebelas: Penetapan Peraturan Desa tentang APBDes 2027
Setelah proses evaluasi dan penyempurnaan diselesaikan sesuai ketentuan, Kepala Desa menetapkan Rancangan Peraturan Desa tentang APBDes Tahun Anggaran 2027 menjadi Peraturan Desa.
Penetapan ini merupakan tahap penting karena APBDes menjadi dasar pengelolaan pendapatan, belanja, dan pembiayaan desa pada tahun anggaran berkenaan.
Dokumen yang harus dipastikan siap meliputi:
-
Peraturan Desa tentang APBDes Tahun Anggaran 2027.
-
Peraturan Kepala Desa tentang Penjabaran APBDes Tahun Anggaran 2027.
-
Lampiran rincian pendapatan, belanja, dan pembiayaan.
-
Dokumen hasil evaluasi dan penyempurnaan.
-
Berita acara kesepakatan bersama Kepala Desa dan BPD.
-
Dokumen pendukung lainnya sesuai ketentuan daerah.
Nomor dan tanggal penetapan harus dicatat dengan benar.
Dokumen final harus konsisten dengan hasil evaluasi dan tidak boleh berbeda dari dokumen yang telah disempurnakan.
Penting:
Penetapan Peraturan Desa tentang APBDes tidak boleh disamakan dengan penetapan Peraturan Kepala Desa tentang Penjabaran APBDes.
Keduanya merupakan dokumen berbeda, tetapi harus saling sesuai.
13. Tahap kedua belas: Pengundangan Peraturan Desa tentang APBDes
Setelah ditetapkan, Peraturan Desa tentang APBDes Tahun Anggaran 2027 diundangkan dalam Lembaran Desa oleh Sekretaris Desa sesuai ketentuan peraturan perundang-undangan mengenai pembentukan peraturan di desa.
Pemerintah desa kemudian menyelesaikan administrasi dokumen, termasuk:
-
Pencatatan nomor dan tanggal penetapan.
-
Pencatatan nomor dan tanggal pengundangan.
-
Penataan naskah asli dan salinan Peraturan Desa.
-
Pengarsipan Peraturan Kepala Desa tentang Penjabaran APBDes.
-
Penyimpanan dokumen evaluasi dan berita acara pembahasan.
-
Penyiapan salinan dokumen untuk pihak yang berwenang.
Pengundangan merupakan bagian dari proses administrasi pembentukan peraturan desa.
Karena itu, pemerintah desa perlu memastikan bahwa dokumen telah melalui tahapan yang dipersyaratkan sebelum diundangkan.
14. Tahap ketiga belas: Sosialisasi dan publikasi APBDes kepada masyarakat
Setelah APBDes ditetapkan, pemerintah desa berkewajiban menyampaikan informasi mengenai APBDes kepada masyarakat melalui media informasi yang sesuai.
Publikasi dapat dilakukan melalui:
-
Papan informasi APBDes di kantor desa.
-
Baliho atau media informasi desa.
-
Website resmi desa.
-
Media sosial resmi pemerintah desa.
-
Pertemuan masyarakat atau forum sosialisasi.
-
Media lain yang mudah diakses oleh masyarakat.
Informasi yang disampaikan sekurang-kurangnya harus membantu masyarakat mengetahui sumber pendapatan desa, rencana belanja, program prioritas, dan kegiatan pembangunan yang akan dilaksanakan.
Untuk meningkatkan transparansi, pemerintah desa dapat menyampaikan ringkasan APBDes dengan bahasa yang mudah dipahami, tanpa menghilangkan informasi penting mengenai jumlah anggaran dan peruntukannya.
Publikasi tersebut juga mendukung pengawasan masyarakat agar pelaksanaan pembangunan sesuai dengan rencana yang telah ditetapkan.
15. Tahap keempat belas: Persiapan pelaksanaan APBDes Tahun 2027
Setelah APBDes ditetapkan dan diundangkan, pemerintah desa mempersiapkan pelaksanaan anggaran untuk tahun 2027.
Persiapan tersebut meliputi:
-
Memastikan dokumen APBDes dan penjabaran APBDes telah final.
-
Menyiapkan dokumen pelaksanaan kegiatan sesuai ketentuan pengelolaan keuangan desa.
-
Menetapkan atau menyesuaikan pelaksana kegiatan anggaran sesuai kewenangannya.
-
Menyiapkan Rencana Anggaran Biaya (RAB), gambar teknis, spesifikasi, dan dokumen pengadaan apabila diperlukan.
-
Memastikan kegiatan mempunyai sumber pendanaan yang jelas.
-
Menyiapkan administrasi penatausahaan keuangan desa.
-
Menyusun jadwal pelaksanaan kegiatan dan target penyerapan anggaran.
-
Memastikan pelaksanaan kegiatan sesuai ketentuan Dana Desa, ADD, dan sumber pendanaan lainnya.
APBDes Tahun Anggaran 2027 berlaku untuk tahun anggaran 1 Januari sampai dengan 31 Desember 2027.
Pelaksanaan pengeluaran tetap harus mengikuti ketentuan administrasi, ketersediaan dana, dan prosedur pencairan yang berlaku.
16. Contoh jadwal penyusunan APBDes Tahun 2027
Berikut contoh jadwal kerja yang dapat digunakan pemerintah desa sebagai pedoman internal.
Jadwal ini merupakan rencana praktis, bukan pengganti tenggat waktu yang ditetapkan peraturan.
Juli–Sep
2026
Penyelesaian perencanaan desa
Penyusunan dan penetapan RKP Desa 2027, konsolidasi hasil musyawarah, serta verifikasi kegiatan prioritas.
Sep–Okt
2026
Penyusunan rancangan APBDes
Penghitungan pendapatan, penyusunan belanja dan pembiayaan, serta pemeriksaan RAB dan sumber pendanaan.
Oktober
2026
Pembahasan bersama BPD
Penyelesaian pembahasan dan kesepakatan rancangan APBDes sesuai tenggat yang berlaku.
Nov–Des
2026
Evaluasi dan penetapan
Penyampaian rancangan, evaluasi oleh pemerintah kabupaten/kota, penyempurnaan, penetapan, dan pengundangan sesuai ketentuan.
1 Januari
2027
Awal tahun anggaran
Pelaksanaan kegiatan dan pengelolaan keuangan berdasarkan APBDes yang telah ditetapkan, sesuai ketentuan.
Untuk memastikan ketepatan jadwal, pemerintah desa harus mengutamakan tenggat yang diatur dalam peraturan, termasuk batas waktu penyepakatan bersama BPD, penyampaian untuk evaluasi, dan penyelesaian hasil evaluasi.
17. Checklist dokumen APBDes Tahun 2027
Daftar berikut dapat digunakan sebagai pemeriksaan internal sebelum dokumen disampaikan untuk evaluasi.
Daftar pemeriksaan
RPJM Desa yang masih berlaku
Peraturan Desa tentang RKP Desa Tahun 2027
Peraturan Desa tentang kewenangan desa
Data dan dasar perhitungan pendapatan Tahun 2027
Rincian belanja dan pembiayaan desa
RAB dan dokumen teknis kegiatan yang diperlukan
Rancangan Peraturan Desa tentang APBDes 2027
Rancangan Peraturan Kepala Desa tentang Penjabaran APBDes 2027
Berita acara pembahasan dan kesepakatan bersama BPD
Surat pengantar penyampaian rancangan
Dokumen dana cadangan atau penyertaan modal jika ada
Dokumen pendukung lain sesuai ketentuan pemerintah daerah
Keputusan atau dokumen hasil evaluasi
Dokumen penyempurnaan hasil evaluasi jika diperlukan
Peraturan Desa APBDes 2027 yang telah ditetapkan
Peraturan Kepala Desa tentang Penjabaran APBDes 2027
Bukti pengundangan dan arsip dokumen final
Dokumentasi publikasi informasi APBDes kepada masyarakat
Salin checklistReset
18. Kesalahan yang perlu dihindari dalam penyusunan APBDes 2027
Beberapa kesalahan yang sering menjadi perhatian dalam pemeriksaan dokumen keuangan desa adalah:
-
Kegiatan tidak sesuai dengan RKP Desa.
-
Pendapatan dicantumkan tanpa dasar perhitungan yang jelas.
-
RAB tidak lengkap atau tidak sesuai dengan volume pekerjaan.
-
Harga satuan tidak mengikuti standar yang berlaku.
-
Terdapat perbedaan nominal antara APBDes dan penjabaran APBDes.
-
Sumber pendanaan tidak sesuai dengan ketentuan penggunaannya.
-
Penyertaan modal BUMDes tidak didukung dokumen yang memadai.
-
Belanja tidak sesuai kewenangan desa.
-
Berita acara pembahasan dan dokumen evaluasi tidak lengkap.
-
APBDes ditetapkan tanpa menyelesaikan tahapan evaluasi yang diwajibkan.
-
Informasi APBDes tidak disampaikan secara memadai kepada masyarakat.
Pemerintah desa sebaiknya melakukan pemeriksaan berlapis oleh Sekretaris Desa, Kaur Keuangan, Kasi/Kaur pelaksana kegiatan, dan pihak lain yang berwenang sebelum dokumen ditetapkan.
Kesimpulan
Penyusunan APBDes Tahun Anggaran 2027 harus dilaksanakan melalui proses yang terencana, mulai dari penyelesaian RKP Desa, penghitungan pendapatan, penyusunan belanja dan pembiayaan, pembahasan bersama BPD, penyusunan rancangan peraturan, evaluasi pemerintah kabupaten/kota, penyempurnaan, penetapan, pengundangan, hingga publikasi kepada masyarakat.
Kunci keberhasilan penyusunan APBDes adalah kesesuaian antara perencanaan dan penganggaran, ketepatan perhitungan, kelengkapan dokumen, kepatuhan terhadap peraturan, serta transparansi kepada masyarakat.
Bagi pemerintah desa, persiapan sebaiknya dimulai sejak pertengahan 2026 agar penyusunan APBDes 2027 dapat diselesaikan tepat waktu.
Referensi utama
-
Permendagri Nomor 20 Tahun 2018 tentang Pengelolaan Keuangan Desa — terutama Pasal 31–35 mengenai perencanaan, penyepakatan, dan evaluasi APBDes.
-
JDIH BPK RI — untuk memeriksa status dan perubahan peraturan perundang-undangan.
-
Portal Peraturan Perundang-undangan Indonesia — untuk mencari peraturan terbaru terkait Dana Desa dan penyusunan APBDes Tahun Anggaran 2027.